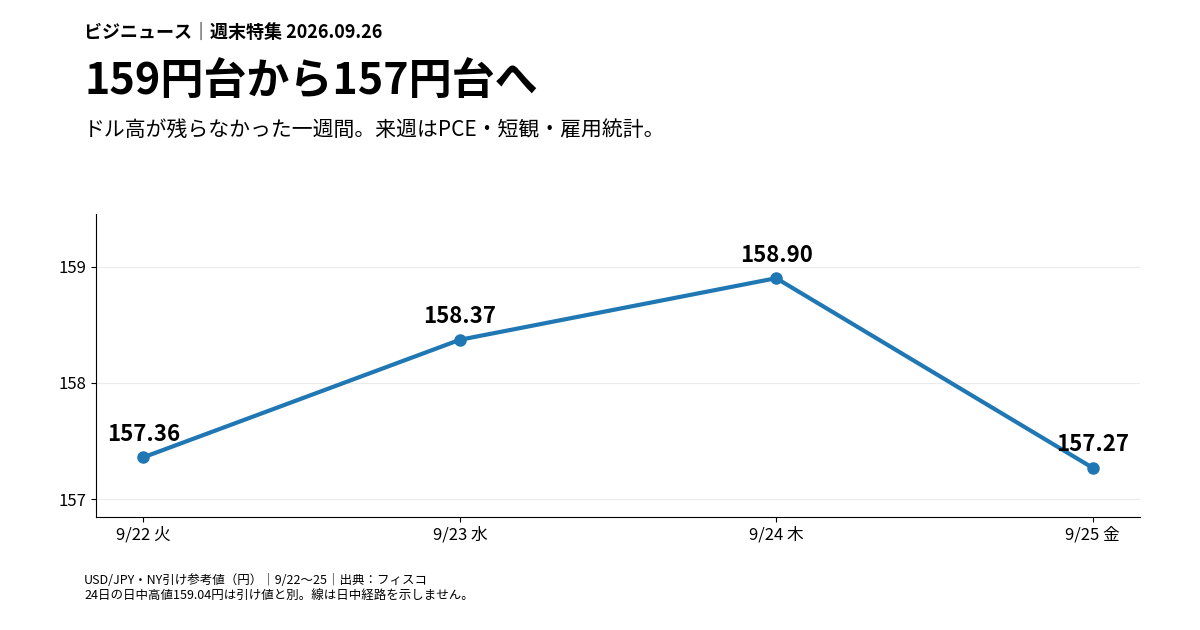
木曜のニューヨーク市場でドル円は一時159円04銭まで上がった。ところが、金曜の引けは157円27銭。「米金利が高いからドルも強い」。その説明だけでは、週後半の往復を捉えきれない。今週の教訓は「金利を見るな」ではない。金利だけで、為替を最後まで説明しようとしないことだ。[03][04]
9月21〜25日の相場を、円、金利、株式の三つから振り返る。来週9月28日〜10月2日は、米国のPCE関連統計と雇用統計、日本の短観と金融政策の議論が重なる。強い発言が続いた今週から、数字で政策の見通しを点検する週へ。ビジニュース編集部が重視するのは、発表直後の値幅より、その値幅が次の材料まで残るかどうかだ。[10][11][14]
ドル高の「勢い」より、週末に残った水準を見る
フィスコのNY市場報告にある引け値をそろえると、ドル円は22日157.36円、23日158.37円、24日158.90円、25日157.27円だった。22日から24日までの上昇は1.54円。それに対し、24日から25日は1.63円の下落。少なくとも、この四つの引け値では、週半ばのドル高は週末まで残らなかった。[01][02][03][04]
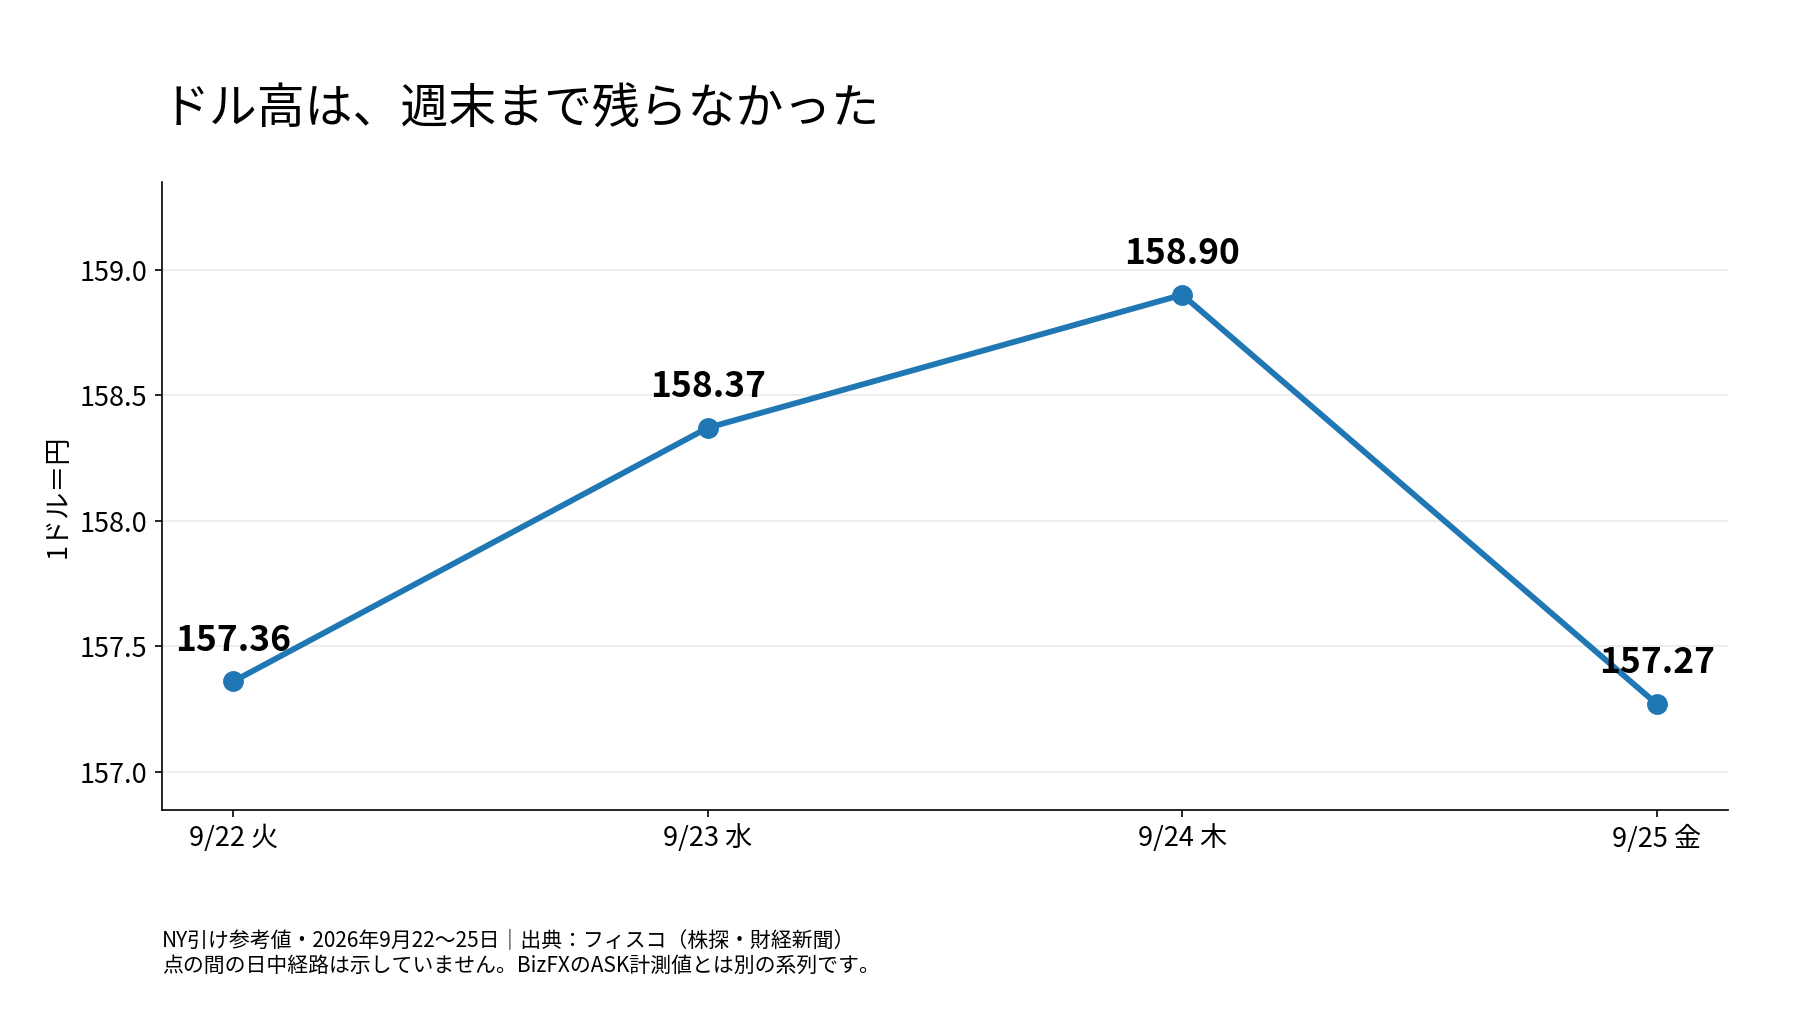
この往復を「結局、何も起きなかった」で片付けるのは惜しい。途中には159円台を試す場面があり、その後に157円台へ戻っている。同じ週に、ドルを買う材料と円を買い戻す材料が、それぞれ表に出た。終点だけを見ても、上昇局面の見出しだけを見ても、相場の半分しか見えない。[03][04]
来週も、最初の一方向への反応を、そのまま市場の最終回答とみなさない方がいい。新しい統計が出たとき、初動が次の発表まで残るのか、それとも前の水準へ戻るのか。今週のような往復では、ニュースの強い言葉を数えるより、異なる材料を消化した後の価格を比べる方が有益だ。
米国の引き締め観測と、日本の円安けん制は別の材料だ
週半ばには、米国の追加引き締めを意識させる発言が出た。ロイターは23日、FRBのマイケル・バー理事がインフレ面のリスクの高まりと労働市場リスクの後退に言及し、物価を抑えるために政策をさらに調整する必要があるとの考えを示したと報じた。ここで読むべきなのは発言の語気だけではなく、物価と雇用のリスク評価がどう変わったかである。[05]
23日のフィスコ市況は、米PMI、原油の反発、国債入札と長期金利の上昇を、ドル買いの背景として挙げた。24日も米指標や金利が相場材料として報じられている。単独の要人発言だけを価格変動の原因と決めず、同じ時間帯に入った指標と債券市場を併せて読む必要がある。[02][03]
日本側にも独自の金融政策の変化がある。25日の財務相会見では、日銀が18日に政策金利を1.0%程度から1.25%程度へ引き上げたことが説明された。これは「今週、新たに決まった利上げ」ではなく、先週の決定だ。米国の利上げ観測と日本の既決定の政策変更を、一つの「金利上昇」にまとめてはいけない。[07]
さらに25日21時の電話会談で、片山財務相とベッセント米財務長官は、円の過小評価を問題とする認識を再確認した。財務省の発表で確認できるのは、この認識と協力強化であり、新たな為替介入の実施発表ではない。レートチェック、介入への警戒、実際の介入は別の情報として読む。[06]
編集部の見方は明快だ。米金利の材料が残っていても、円の評価をめぐる当局のメッセージまで無視してドル円を追うのは危うい。逆に、円安けん制の見出しだけで継続的な円高を決めつけるのも早い。来週の指標を読むときも、「米国の金利材料」と「日本側の政策・通貨材料」を二本立てで追いたい。
株高まで「円安だから」で済ませない
株式市場は、為替と違う顔も見せた。日経平均の25日終値は66,364.20円。前週末18日の65,018.95円から1,345.25円、率にして2.07%上昇した。米S&P500も25日に7,743.41で週を終え、MT Newswiresによれば週間で1.2%上昇。テクノロジーと通信サービスが上昇をけん引した。[08][09]
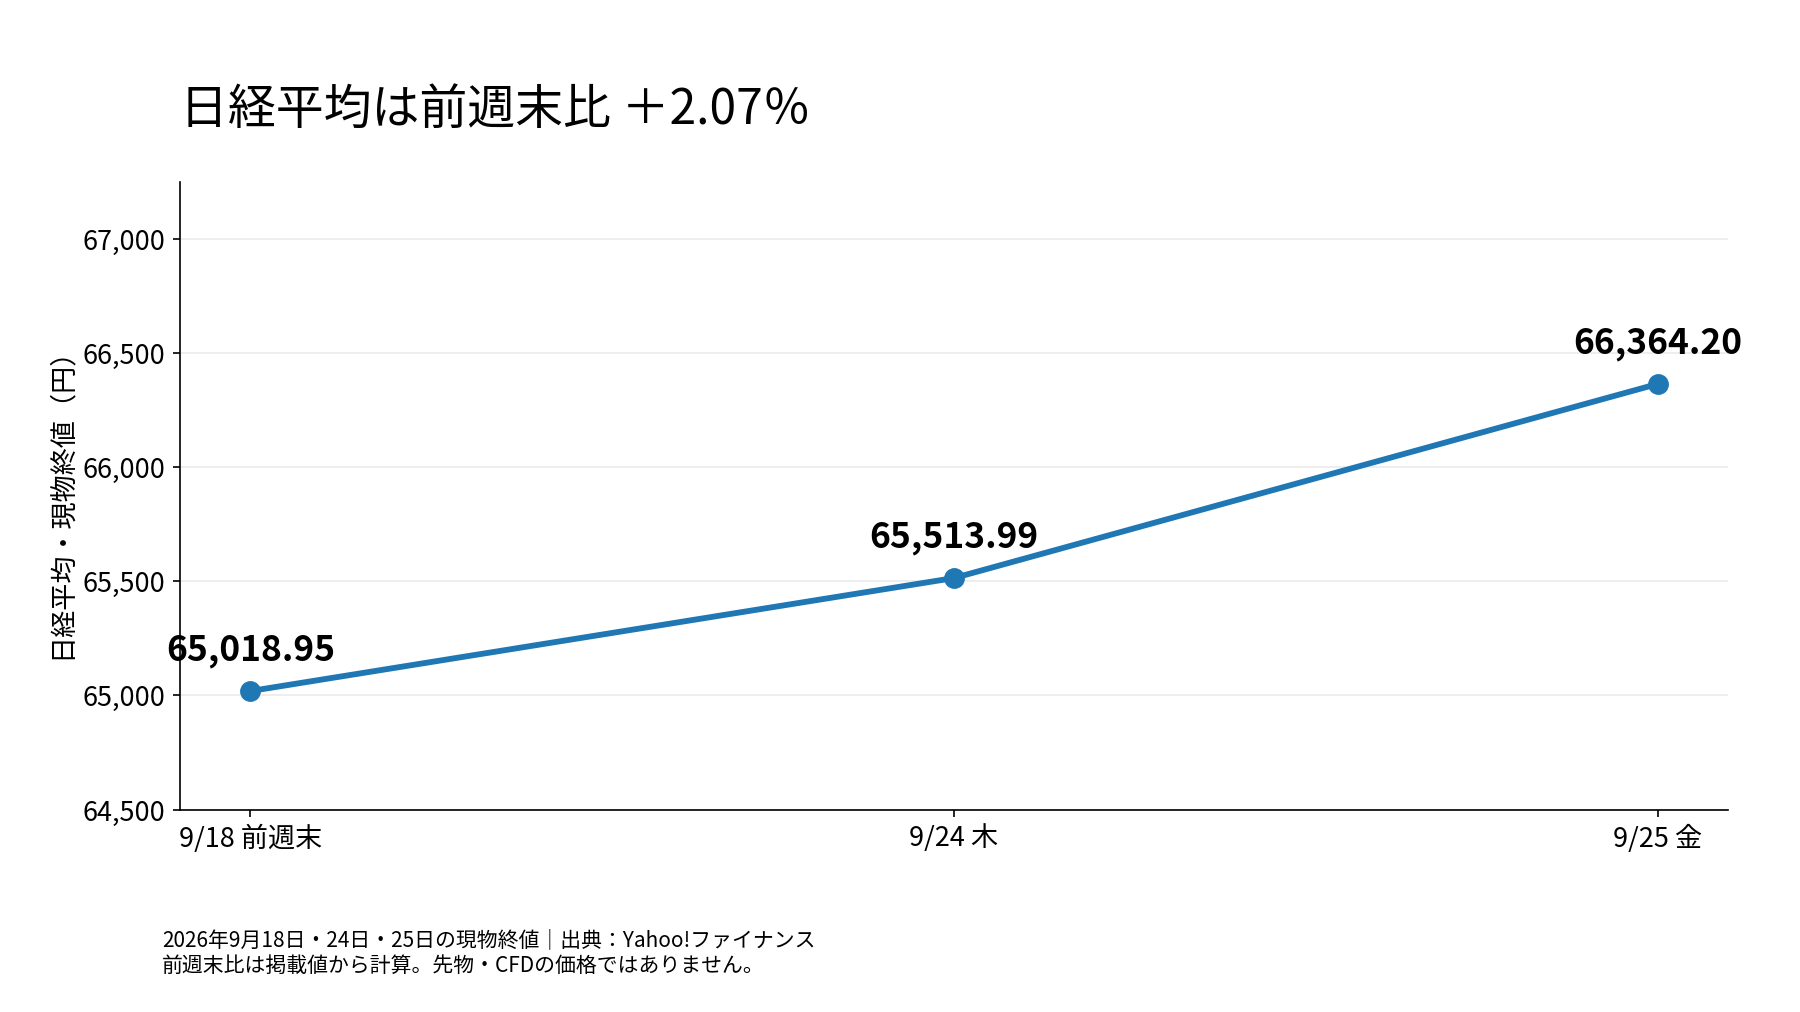
週初の米株についても、APはAI関連や半導体株の強さを伝えていた。少なくとも今週を振り返るうえでは、金利や為替に加え、企業の成長期待という軸を外せない。株式指数が上がったという結果を、ただちに「円安の効果」と読むのではなく、どの業種・企業が上昇を支えたかまで見るべきだ。[17]
注意したいのは、比較する時計も違うことだ。日経平均は東京の現物市場、ドル円の図はNY引けの参考値である。同じ日付の数値を並べても、同時刻の市場反応にはならない。ここでは両市場の週内の方向を見ており、円高が特定銘柄を何円動かしたかという因果計測ではない。
来週は短観が、その株高を企業の計画から点検する材料になる。業況判断だけで結論を急がず、設備投資や価格に関する企業の回答も確認したい。金利の上昇を吸収できる収益・需要があるのか。為替だけでは分からない株式市場の強さを、企業側の数字で確かめる週だ。[10]
来週はこの順番で見る――主な予定はすべて日本時間
9月28日〜10月2日の主な予定を絞った。米国の発表時刻は米東部の夏時間から日本時間へ換算している。市場予想はまだ変わり得るため本稿では固定せず、発表時には直前の予想と過去値の改定を区別して確認したい。[10][11][13][14][15]
| 日本時間 | 公表予定・対象 | 見るポイント |
|---|---|---|
| 9/28(月) 08:50 | 日銀議事要旨/企業向けサービス価格指数議事要旨は7月30・31日会合分。価格指数は8月分。[10] | 7月会合と9月会合を取り違えず、政策判断とサービス価格を分けて読む。 |
| 9/29(火) 23:00 | 米JOLTS8月分の求人・労働異動調査[13] | 求人だけでなく採用・離職も確認し、金曜の雇用統計へつなぐ。 |
| 9/30(水) 21:30 | 米PCE関連統計/GDP第3次推計個人所得・消費支出は8月分。GDPは第2四半期。[11][12] | 物価と消費、GDP改定を切り分ける。同時刻の複数材料であることに注意。 |
| 10/1(木) 08:50 | 日銀短観/主な意見短観は9月調査。主な意見は9月17・18日会合分。[10] | 業況だけでなく価格・設備投資と、9月会合の議論を読む。 |
| 10/1(木) 23:00 | 米ISM製造業PMI9月分[15] | 景況感の総合値と、需要・価格に関する内訳を組み合わせる。 |
| 10/2(金) 21:30 | 米雇用統計9月分[14] | 雇用者数・失業率・賃金・過去値の改定を一緒に確認する。 |
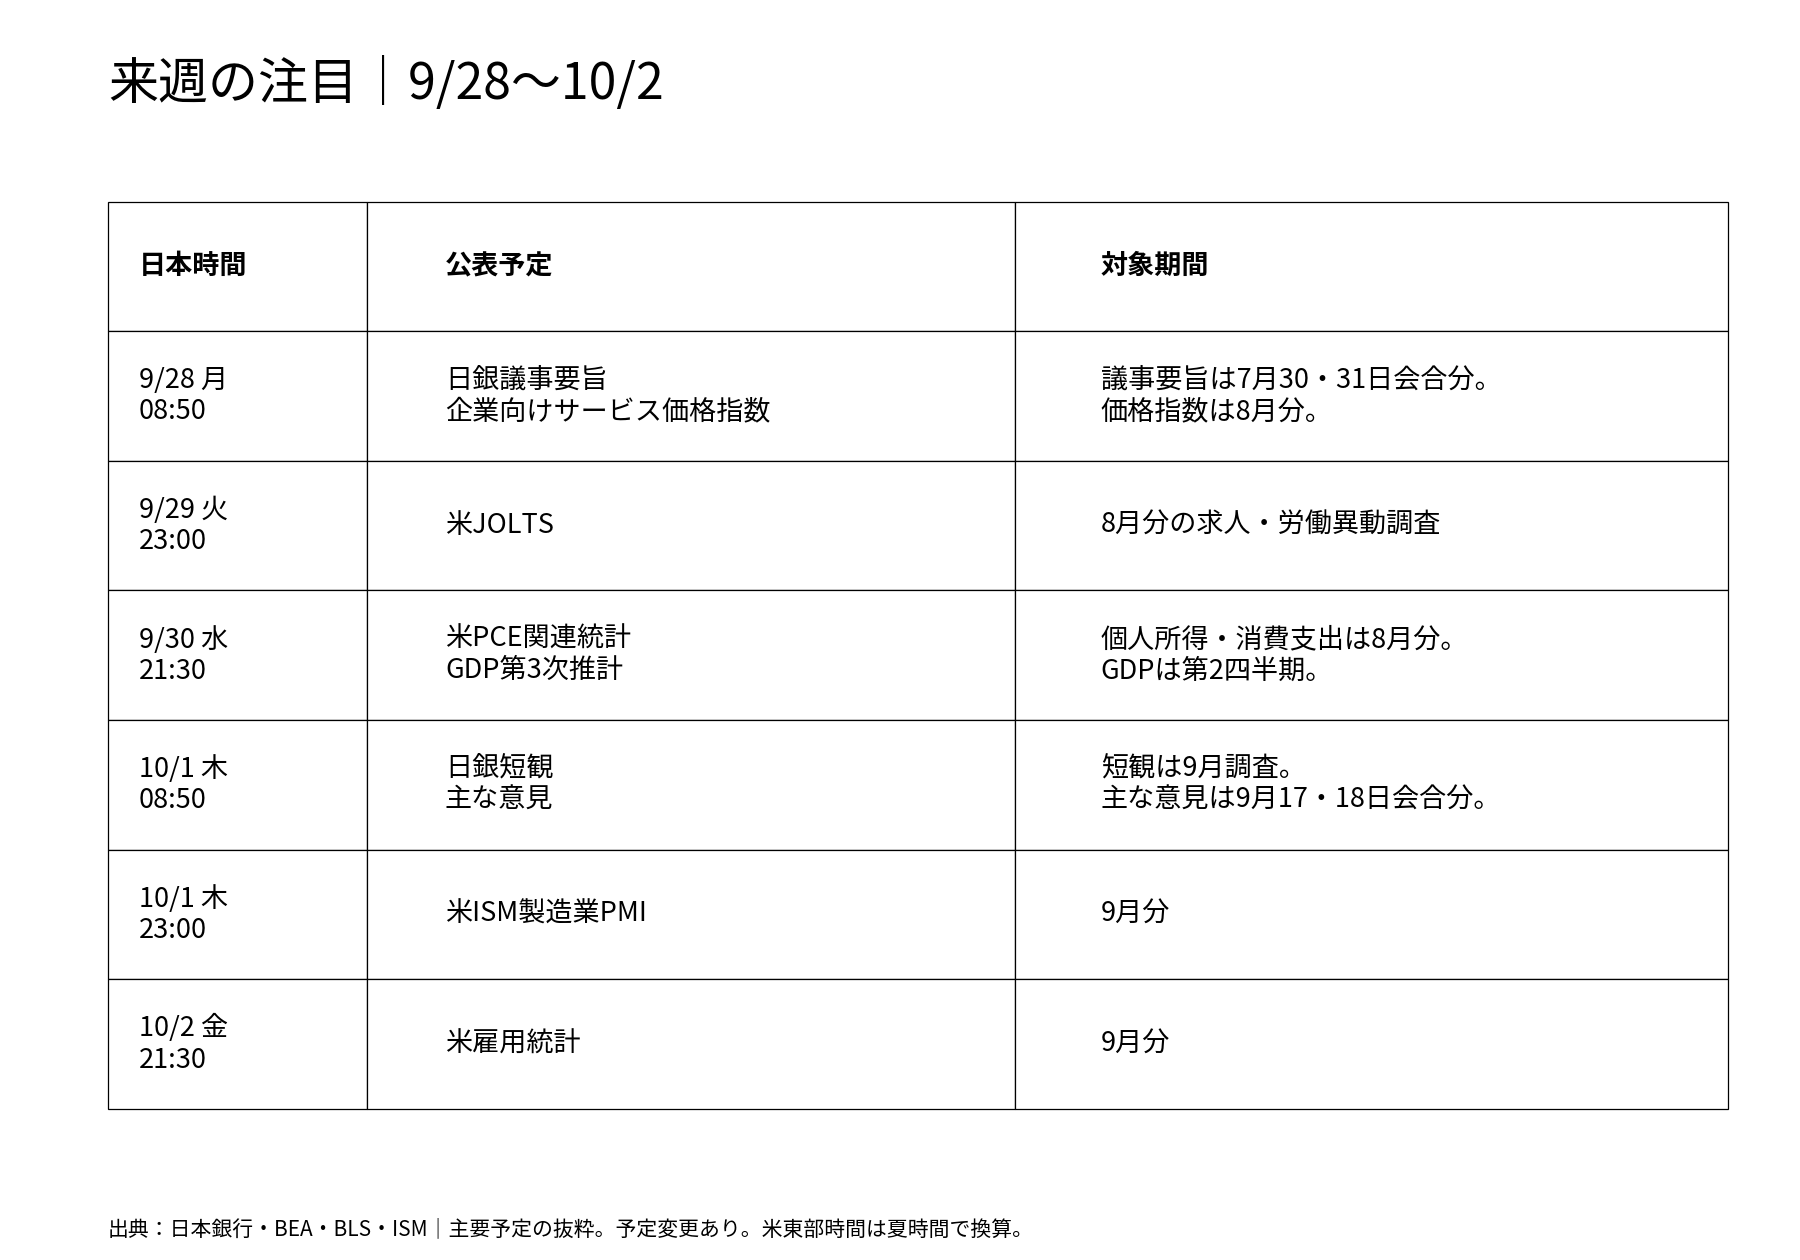
月曜28日の議事要旨は7月30・31日の会合分。木曜1日の「主な意見」は9月17・18日の会合分で、対象が違う。前者から政策判断の経緯を読み、後者から直近の政策変更の論点を読む。同じ日銀資料でも、どの時点の議論なのかを外さないことが大切だ。[10]
三つの焦点:物価の粘り、雇用の強さ、日本側の答え
最初の山場は30日21時30分。米PCE関連統計と第2四半期GDPの第3次推計が同時に予定されている。PCEでは物価だけでなく消費の動きも確認する。さらに今回はBEAの年次更新に重なるため、直近の数字だけでなく過去系列の改定にも注意したい。同時刻の為替の振れを、PCE一つの結果だけに結び付けないことが重要になる。[11][12]
二つ目は1日朝の短観と「主な意見」。編集部が見るのは、企業の強さと、物価をめぐる日銀の議論が同じ方向を向いているかどうかだ。企業の業況が堅調でも、コスト負担や先行きが弱ければ、見出しだけほど強い景色ではないかもしれない。逆に、投資や価格に関する回答がしっかりしていれば、その点は明確に評価したい。[10]
最後は2日21時30分の米雇用統計。その前に29日のJOLTS、1日のISM製造業PMIが入る。どれか一つを金曜の結果の代用品にするのではなく、求人、企業の景況感、実際の雇用・賃金を順に照合する。週半ばの物価材料と週末の雇用材料が一致するのか、それとも別の政策判断を迫るのかが焦点になる。[13][14][15]
以下は結果の予測ではなく、公表後に検証する編集部の読み方。
| 組み合わせ | 読み解く論点 | 価格で確かめること |
|---|---|---|
| 物価が粘り、雇用も底堅い | 米国の追加引き締めを支持する材料になるか。日本側の材料も別に確認する。 | 米金利とドルが同方向に動くか。その初動が残るか。 |
| 物価が鈍化し、雇用も弱い | 米国の高金利を正当化してきた前提が、どこまで変わるか。 | 金利低下やドル売りが一時的で終わるか。株式の反応も併せて見る。 |
| 物価が粘る一方、雇用は弱い | 物価と景気の両リスクが競合する。単純な「強い・弱い」で判断しない。 | 金利・為替・株式の反応が分かれたとき、どの材料を評価したのか検証する。 |
来週も、強い言葉より「残った値幅」を読む
週末の円高だけで、来週の円高を約束することはできない。同じように、今週の株高だけで企業の見通しがすべて改善したとも言えない。それでも、今週の値動きは、次に何を比べればよいかを教えている。金利、当局のメッセージ、企業の数字。どれか一つを万能の説明にせず、互いに確認させることだ。
私たちは来週、発表の瞬間だけでなく、その次の材料が出るまでに何が残ったかを追う。物価が出て、日銀の議論と企業の回答が出て、最後に米雇用が出る。その順番を押さえれば、ニュースを点で追うよりも、相場の変化を線として読める。
原典・出典
- 1 フィスコ(株探掲載)
9月22日のNY為替市況USD/JPYの9月22日NY引け参考値157.36円。 - 2 フィスコ(財経新聞掲載)
NY為替:米9月PMIが予想外に上昇し5年ぶり最高9月23日NY引け参考値158.37円。金利・原油・経済指標の市場背景はフィスコの分析として参照。 - 3 フィスコ(財経新聞掲載)
NY為替:米先週分新規失業保険申請件数が予想を下回る9月24日NY引け参考値158.90円、同セッション高値159.04円。 - 4 フィスコ(株探掲載)
NY為替:片山財務相がベッセント米財務長官と電話会談9月25日NY引け参考値157.27円。日中の値動きや当局発言との単一因果を独自計測した資料ではない。 - 5 ロイター(Yahoo Finance掲載)
Fed’s Barr says further rate hikes likely needed to curb inflationバー理事のインフレリスク・労働市場リスクに関する発言と追加引き締めの必要性を、ロイター報道として参照。 - 6 財務省
日米財務大臣会談(令和8年9月25日)25日21時JSTの電話会談。円の過小評価を問題とする認識と協力強化を再確認。新たな介入実施の発表とは区別。 - 7 財務省
片山財務大臣閣議後記者会見の概要(令和8年9月25日)18日の日銀政策金利1.0%程度→1.25%程度。首脳会談の円安懸念に関する説明。レートチェックには回答しない旨。 - 8 Yahoo!ファイナンス
日経平均株価の時系列・推移現物終値:9月18日65,018.95円、24日65,513.99円、25日66,364.20円。 - 9 MT Newswires(Yahoo Finance掲載)
S&P 500 Posts Weekly Rise, Led by Technology, Communication ServicesS&P500の週末終値7,743.41、週間+1.2%。テクノロジー・通信サービス主導との報道。 - 10 日本銀行
公表予定9月28日8:50議事要旨(7月30・31日)・企業向けサービス価格指数。10月1日8:50短観(9月)・主な意見(9月17・18日)。 - 11 米国商務省経済分析局(BEA)
Release Schedule9月30日8:30米東部時間:第2四半期GDP第3次推計、8月Personal Income and Outlays。 - 12 米国商務省経済分析局(BEA)
Information on Updates to the National and Regional Economic Accounts2026年9月30日の国民・地域経済計算年次更新。GDP等の過去系列の改定を読む必要。 - 13 米国労働統計局(BLS)
Schedule of Selected Releases for September 20269月29日10:00米東部時間:8月JOLTS。 - 14 米国労働統計局(BLS)
Schedule of Selected Releases for October 202610月2日8:30米東部時間:9月雇用統計。 - 15 Institute for Supply Management(ISM)
August 2026 Manufacturing PMI Report/次回公表予告ISM自身の発表で9月分製造業PMIを10月1日10:00米東部時間に公表予定と明示。 - 16 トレーダーズ・ウェブ
国内市場・9月25日後場概況25日の日経平均・TOPIXの終値と当日騰落を照合。 - 17 AP通信
米株・原油市場の9月21日概況週初の米株高とAI・半導体株の強さを伝える報道。